SUKABUMITIMES.com – Saat masyarakat semakin cermat mengatur pengeluaran dan memilih instrumen keuangan, pembiayaan emas justru tumbuh pesat.
PT BCA Syariah mencatat pembiayaan emas mencapai Rp598 miliar hingga Agustus 2026, meningkat 81,76 persen. Angka ini memperlihatkan besarnya minat terhadap emas sekaligus tantangan bagi perbankan syariah, memperluas akses tanpa mengabaikan prinsip kehati-hatian.
Kepala Satuan Kerja Bisnis Retail dan Konsumer BCA Syariah, Bukit Mas Siahaan, mengatakan kebutuhan finansial masyarakat terus berkembang. Pembiayaan kini tidak hanya berkaitan dengan rumah atau kendaraan, tetapi juga kebutuhan ibadah, kesehatan, dan rencana investasi jangka panjang.
“Keuangan syariah memberikan kepastian tanpa unsur spekulasi. Itu nilai tambahnya saat masyarakat butuh kepastian,” ujar Bukit.
Untuk menjawab kebutuhan tersebut, BCA Syariah menyediakan beragam pilihan pembiayaan, mulai dari umrah, program bayi tabung, emas, kredit pemilikan rumah (KPR), hingga kendaraan bermotor.
Kinerja produk lainnya juga tumbuh. KPR masih menjadi kontributor terbesar dengan pembiayaan Rp1,784 triliun, meningkat 24,17 persen. Adapun pembiayaan kendaraan bermotor naik 32,59 persen menjadi Rp78 miliar. Namun, pertumbuhan pembiayaan emas yang mencapai 81,76 persen menjadi sorotan, terutama karena emas kerap dipandang sebagai aset untuk menjaga nilai dalam jangka panjang.
Direktur BCA Syariah, Pranata, mengingatkan bahwa daya tarik emas perlu diimbangi pemahaman risiko dan pengelolaan portofolio. Menurutnya, masyarakat perlu menjaga diversifikasi agar kondisi keuangan tidak bergantung pada satu instrumen.
“Emas masih menarik sebagai alternatif investasi jangka panjang. Namun masyarakat perlu memahami, jangan taruh semua dana di satu instrumen,” kata Pranata.
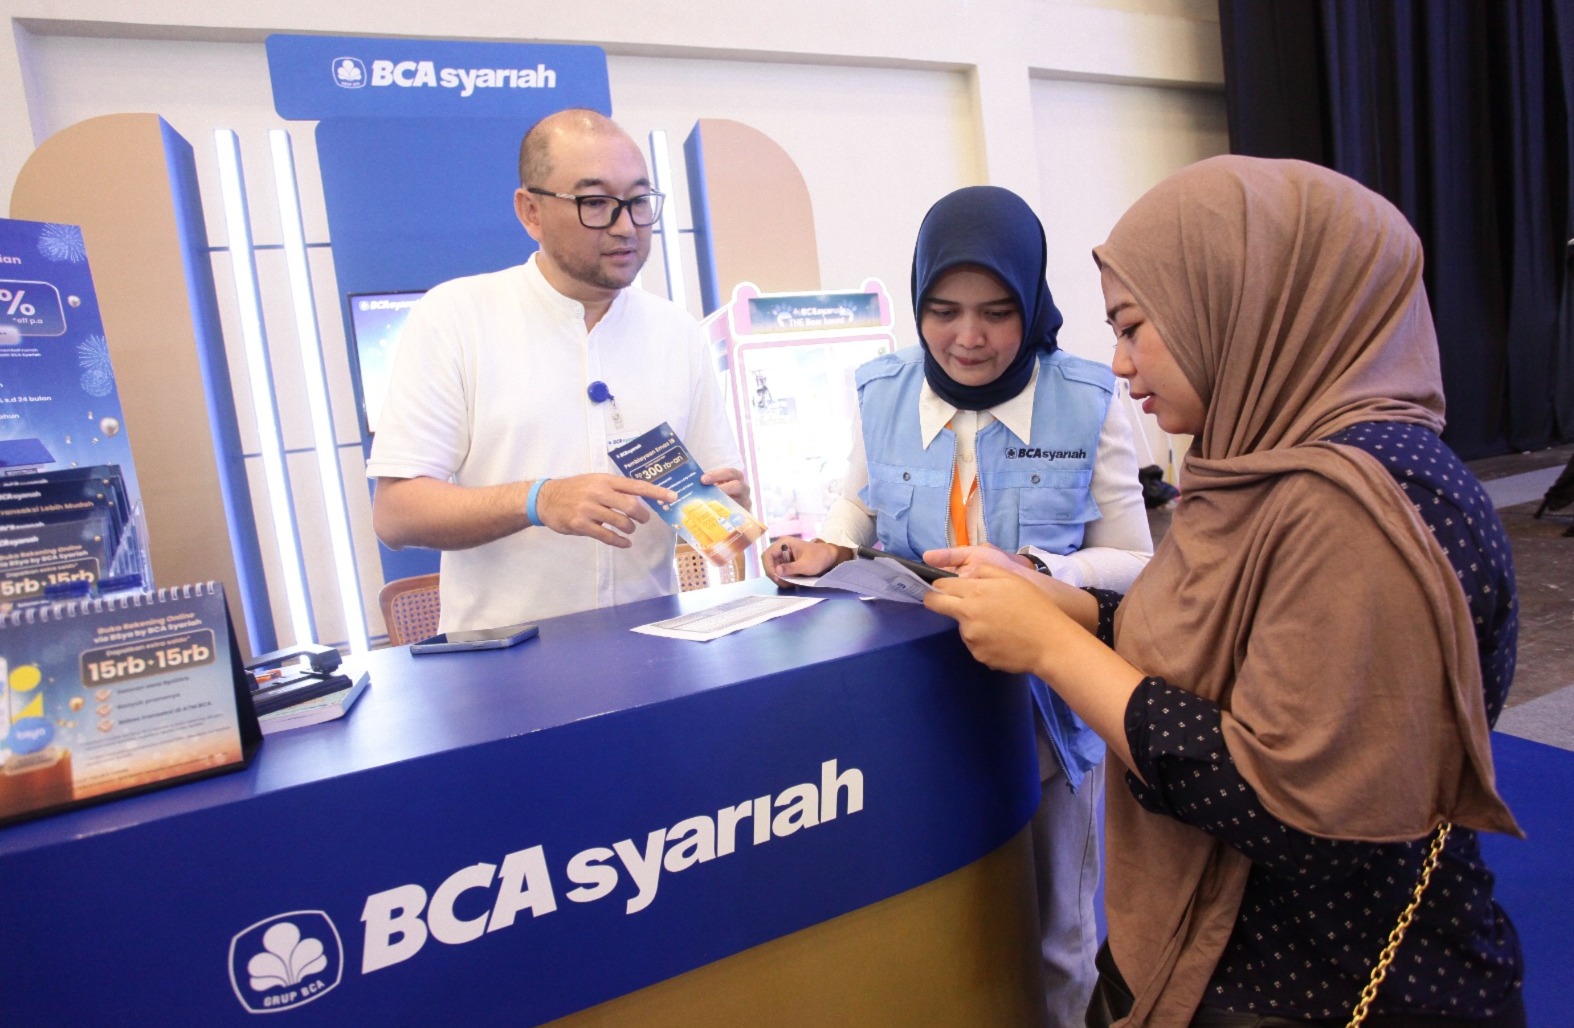
BCA Syariah juga menurunkan batas minimum pengajuan pembiayaan emas dari 10 gram menjadi 5 gram. Pengajuan dapat dilakukan melalui fitur Emas iB pada aplikasi BSya. Batas yang lebih rendah membuka pilihan bagi masyarakat yang ingin mengakses pembiayaan emas dalam jumlah lebih kecil dibandingkan sebelumnya.
Meski akses semakin mudah, keputusan mengambil pembiayaan tetap perlu diperhitungkan. Calon nasabah harus memahami akad, biaya, jangka waktu, serta kewajiban pembayaran. Kebutuhan pokok dan dana darurat pun sebaiknya tetap menjadi prioritas agar pembiayaan tidak mengganggu arus kas keluarga.
Pranata menegaskan, kemampuan membayar harus menjadi pertimbangan sebelum nasabah mengambil keputusan. Pertumbuhan pembiayaan yang sehat bukan semata-mata soal peningkatan angka, melainkan juga tentang ketepatan penggunaan produk dan kemampuan nasabah memenuhi kewajibannya.
“Pengeluaran rutin dan kewajiban pembiayaan harus dihitung. Jangan sampai ambil pembiayaan justru ganggu stabilitas keuangan rumah tangga,” pungkasnya. (sya)